Межрайонная ИФНС России № 30 по Республике Башкортостан напоминает о переходе на единый стандарт документооборота для налогоплательщиков на упрощенной системе налогообложения (УСН). С 31 июля 2026 года вступил в силу Приказ ФНС России от 30.04.2026 № ЕД-1-3/285@, который заменяет пять привычных рекомендованных форм уведомлений по УСН одним универсальным бланком (КНД 1154004).
Приказ отменил действие сразу пяти ранее применявшихся рекомендованных форм:
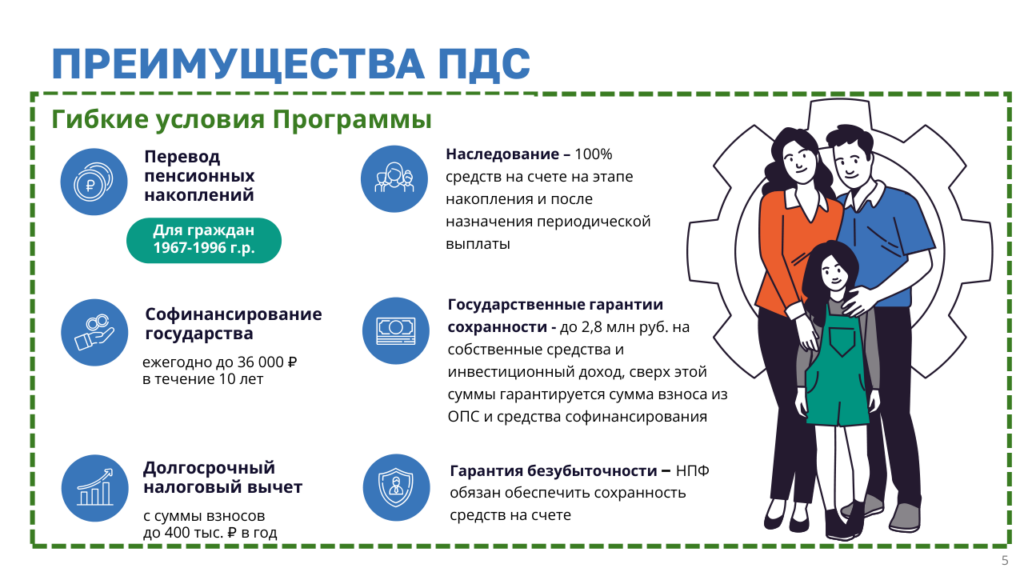
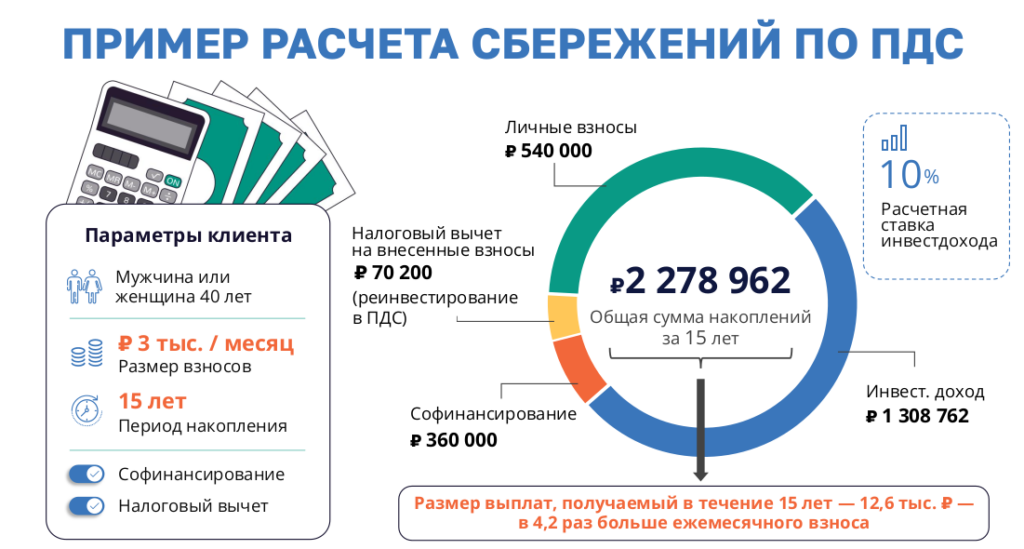
С 1 сентября внесены изменения в статью 219.2 НК РФ. Так, вычеты на долгосрочные сбережения граждан пополнены новым основанием (взносы по договорам добровольного страхования жизни, заключенным с 2025 года).
Также увеличен предельный лимит вычета до 500 тыс. рублей на каждого из родителей. Если общая сумма уплаченных взносов по договорам негосударственного пенсионного обеспечения, долгосрочных сбережений или добровольного страхования жизни превышает 400 тыс. рублей за год, то вычет может быть увеличен именно на сумму взносов по договорам, заключенным в пользу детей (в том числе усыновленных), но не более чем до 500 тыс. рублей за год.
Налоговые уведомления доводятся до сведения налогоплательщиков следующими способами: — в электронной форме — через «Личный кабинет налогоплательщика для физических лиц» на официальном сайте ФНС России (clck.ru/33KuoF); — через личный кабинет на Едином портале государственных и муниципальных услуг (ЕПГУ) (clck.ru/9vdC3); — по почте — заказным письмом.
Важное изменение с 1 августа 2026 года. Начиная с указанной даты получение налоговых уведомлений через ЕПГУ осуществляется без необходимости направления отдельного согласия. Иными словами, для перехода на электронный формат взаимодействия налогоплательщику не требуется совершать какие-либо дополнительные действия.
В конце сентября текущего года налоговые уведомления с указанием сумм начислений и платёжных реквизитов поступят налогоплательщикам в личные кабинеты на ЕПГУ при соблюдении следующих условий: — наличие подтверждённой учётной записи на ЕПГУ; — отсутствие поданного отказа от получения налоговых уведомлений через указанный портал; — общая сумма налогов, подлежащих уплате, составляет не менее 300 рублей. Заказным письмом по почте уведомления направляются исключительно в следующих случаях: — у налогоплательщика отсутствует личный кабинет на сайте ФНС России; — налогоплательщиком был подан отказ от получения налоговых уведомлений через ЕПГУ.
Вне зависимости от избранного порядка направления налогового уведомления, налогоплательщик (а равно его законный или уполномоченный представитель) вправе обратиться в любой налоговый орган либо в территориальное отделение Многофункционального центра предоставления государственных и муниципальных услуг (МФЦ) для получения дубликата налогового уведомления на бумажном носителе.
Узнать о льготных категориях граждан по имущественным налогам: по транспортному, земельному и налогу на имущество физических лиц, применяемых в конкретном регионе и муниципальном образовании, можно с помощью интернет — сервиса ФНС России «Справочная информация о ставках и льготах по имущественным налогам» (clck.ru/3VaaVE).
База данных сервиса содержит информацию, в том числе о:
— законах субъекта Российской Федерации, нормативных правовых актах органа местного самоуправления об установлении налогов на соответствующей территории; — налоговых ставках, льготах и вычетах, установленных на региональном и местном уровнях; налоговых льготах и вычетах, установленных на федеральном уровне Налоговым кодексом Российской Федерации; — документах, которые необходимо представить в налоговый орган для подтверждения права на применение налоговой льготы.
С 1 сентября 2026 года вводится порядок досрочного представления уведомлений по НДФЛ и страховым взносам авансом на год вперед. Соответствующие изменения в статью 58 Налогового кодекса РФ внесены Федеральным законом от 28.11.2025 Nº 425-Ф3.
Квалифицированную электронную подпись (КЭП) можно продлить электронно в дистанционном формате при соблюдении следующих условий: сертификат ранее был выдан Удостоверяющим центром ФНС России и срок его действия на момент обращения не истёк. Продлить КЭП можно в «Личном кабинете юридического лица» либо в «Личном кабинете индивидуального предпринимателя».
Со дня открытия наследства (даты смерти наследодателя или объявления судом гражданина умершим) к наследникам переходят вещные права на земельные участки, иные объекты недвижимости (жилые помещения, гаражи, садовые дома, хозпостройки и т.п.) и транспортные средства, которые входят в состав принятого ими наследства.
С 2027 года меняется порядок учета периодов ухода за нетрудоспособными гражданами
С нового года правила подтверждения периода ухода за инвалидами I группы, детьми-инвалидами и лицами, достигшими возраста 80 лет, для учета в страховой стаж меняются. О таких периодах нужно будет сообщать в Отделение Социального фонда России по Башкортостану до их начала, а не после, как это происходит сегодня.
До конца текущего года продолжает действовать прежний порядок учета в стаж периодов по уходу за нетрудоспособными людьми — они учитываются по заявлению ухаживающего по завершении периода. Со следующего года подавать заявление нужно будет с началом ухода и затем продлевать раз в 12 месяцев, если уход длится продолжительное время. При оформлении также потребуется приложить согласие человека на осуществление присмотра за ним.
Чтобы гражданам было удобнее подавать согласие и само заявление об уходе, с 2027 года их прием будет организован не только в клиентских службах Отделения СФР, но и в электронной форме на Госуслугах. Кроме этого, документы также начнут принимать через многофункциональные центры.
Если уход прекратится, об этом надо будет уведомить Отделение Социального фонда по Башкортостану в течение 5 рабочих дней для корректного формирования сведений в индивидуальном лицевом счете.
Для учета периодов ухода в 2026 году необходимо подавать заявление в Отделение Социального фонда по Башкортостану по действующим правилам. Если ухаживающий и получатель ухода проживают отдельно, требуется письменное подтверждение от получателя ухода или его законного представителя, содержащее информацию о том, что за ним в действительности осуществлялся уход, и сведения о его периоде. Жители могут фиксировать периоды ухода за текущий год в течение всего 2027 года.
Год ухода за инвалидом I группы, ребенком-инвалидом или лицом, достигшим возраста 80 лет, засчитывается как 1 год страхового стажа и дает 1,8 индивидуальных пенсионных коэффициента.
Если остались вопросы, консультацию можно получить по телефону единого контакт-центра: 8–800–100–00–01 (звонок бесплатный, график работы: пн.– чт. с 09:00 до 18:00, пт. с 09:00 до 16:45).
Дети и налоги: когда возникает обязанность и кто ее исполняет?
Плательщиками имущественных налогов и налога на доходы физических лиц (НДФЛ) могут признаваться лица, не достигшие 18 лет, при условии возникновения у них соответствующего объекта налогообложения.
В отношении имущественных налогов обязанность по уплате возникает с момента государственной регистрации права собственности на имя ребенка жилой или нежилой недвижимости, земельного участка, либо транспортного средства. Налог на доходы физических лиц у несовершеннолетних появляется при получении экономической выгоды, в частности, от реализации имущества или долей в нем, от дарения со стороны лиц, не относящихся к категории близких родственников, а также в виде процентных доходов по банковским вкладам и остаткам на счетах, оформленных на имя ребенка.
Декларирование полученных доходов и своевременное перечисление сумм налога в бюджет возлагаются на законных представителей несовершеннолетнего — родителей, усыновителей, опекунов или попечителей. Именно они обеспечивают исполнение налоговых обязательств за подопечного до достижения им совершеннолетия.
В случае неисполнения обязанности по уплате налогов за несовершеннолетнего налогоплательщика законодательство Российской Федерации по налогам и сборам предусматривает взыскание задолженности с его законных представителей за счет денежных средств на счетах в банке и электронных денежных средств, иного имущества, а также приостановление операций по счетам в банке, в целях обеспечения исполнения решения о взыскании задолженности.
В целях эффективного контроля за состоянием расчетов и оперативного получения информации о начислениях рекомендуем подключить детей к сервису «Личный кабинет налогоплательщика» с активацией функции «Семейный доступ». Данный инструмент позволяет родителю отслеживать все обязательства ребенка непосредственно в своем личном кабинете. Для этого необходимо получить логин и пароль для входа ребенка в личный кабинет в любом территориальном налоговом органе или многофункциональном центре. Затем в личном кабинете родителя перейти в раздел «Профиль», выбрать вкладку «Семейный доступ» и добавить пользователя, указав его идентификационный номер налогоплательщика (ИНН). Далее войти в кабинет ребенка и подтвердить поступившее приглашение. По завершении данной процедуры в личном кабинете родителя в разделе «Налоги» становится доступна полная информация о фискальных обязательствах несовершеннолетнего.
Приветствую вас на официальном сайте сельского поселения Тимировский сельсовет муниципального района Бурзянский район Республики Башкортостан. На нашем сайте Вы можете получить подробную информацию об истории сельского поселения, о его сегодняшнем социально-экономическом положении, о работе местной Администрации, ее структуре и функциях. Поселение открыто для новых контактов, инвесторов, для всех кто намерен работать на благо развития нашей малой Родины, укрепления ее социально-экономического потенциала и роста благосостояния жителей.
Надеюсь на плодотворное сотрудничество. С уважением, Глава СП Гайсин Гайса Зуфарович